远海国际旅行社递表港交所 欧洲业务依赖症与A股折戟后的二次突围
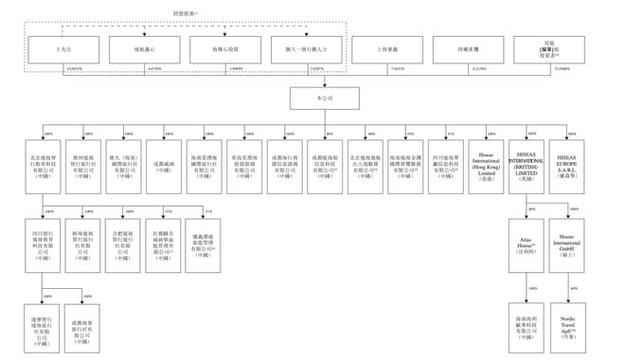
日前,远海国际旅行社(下称“远海国旅”)正式向港交所递交招股书,拟在香港主板上市。这是继其此前尝试A股上市未果后,再度冲击资本市场。招股书披露的财务数据揭示了一个显著特征:公司近九成收入来自欧洲市场的旅游业务,区域集中度极高,也为其上市之路增添了不确定性。
业务版图:欧洲游为绝对支柱
远海国际旅行社定位为综合性旅游服务提供商,主营业务涵盖出境旅游、入境旅游、国内旅游及票务代理等。从收入结构看,欧洲出境游是绝对核心。招股书显示,最近三个财政年度,公司来自欧洲业务的收入占总收入的比例分别约为87%、89%和91%,呈现逐年上升趋势。其中,欧洲团队游产品贡献最大,主要目的地包括法国、瑞士、意大利、德国等传统热门线路。公司方面表示,其在欧洲拥有较为稳定的地接资源和供应商网络,形成了差异化竞争壁垒。这种高度依赖单一区域的模式也意味着,一旦欧洲市场出现政治动荡、经济波动、汇率剧烈变化或突发公共事件,公司业绩将面临直接且剧烈的冲击。
前次A股尝试:行业属性与盈利波动成绊脚石
远海国旅并非首次接触资本市场。早在数年前,公司曾计划在A股上市,并接受过券商辅导。但最终未能成行。市场分析认为,A股对旅游类企业的审核往往关注持续盈利能力、业务独立性以及抗风险能力。彼时,远海国旅受疫情等偶发因素影响,业绩出现大幅波动,加之欧洲业务占比过高,可能引发了监管对其经营稳定性的担忧。A股对旅游行业整体估值相对保守,同类企业上市案例稀少,也增加了闯关难度。辗转到港交所,远海国旅或许看重的是港股对旅游出行板块更高的包容度以及国际化资本平台对其欧洲业务故事的认可潜力。
财务透视:营收恢复但利润率承压
招股书显示,随着全球旅游出行需求在近期复苏,远海国旅的营收已从低谷回升。例如,最近一个完整财年,公司营收同比增长显著,净利润也扭亏为盈。但细究之下,其毛利率水平较疫情前仍有差距,约为10%-15%区间;净利率则徘徊在个位数。这反映出上游机票、酒店成本上升以及行业竞争加剧的背景下,旅行社议价能力有限。公司经营活动现金流波动较大,员工成本与销售开支呈刚性上涨,财务弹性偏弱。
风险因素:高度集中与合规挑战
除区域集中风险外,招股书还披露了多重风险:一是供应商依赖,前五大供应商采购占比超过60%,若合作关系生变,对产品供给影响较大;二是地缘政治及国际关系,任何涉及欧洲主要目的地国的签证政策收紧、航班中断或安全事件均可能大幅减少出行需求;三是汇率风险,欧元与人民币汇率波动直接影响采购成本和零售定价;四是合规风险,作为旅行社需遵守内外两地的旅游法规、消费者保护法规以及数据隐私法规。
募资用途与未来战略
市场预计,本次IPO募集资金将主要用于:拓展欧洲以外的旅游目的地(如中东、北美、东南亚),以降低区域集中度;升级数字化平台和移动应用,提升直客销售占比;潜在的战略收购或投资于上游资源(如境外地接社、车队);补充营运资金。公司计划在未来三年内将非欧洲业务收入占比提升至30%以上。不过,新市场的开拓意味着更高的营销投入和更长的磨合周期,执行风险不容忽视。
远海国际旅行社递表港交所,是其后A股时代寻求资本破局的关键一步。欧洲业务近九成收入的“单腿走路”格局,既成就了以往的上市故事所需亮点,也可能成为估值折价与投资者质疑的焦点。在全球旅游复苏但不确定性犹存的当下,远海国旅需要向港交所和潜在投资者证明:它不仅能在熟悉的欧洲市场持续掘金,更能搭建起一个抗风险、多极增长的业务结构。成功上市只是开始,真正的考验在于上市后如何走出“欧洲依赖”的舒适区。